Il s’agit de regarder comment notre économie s’est comportée pendant les différentes présidences qui se sont succédé depuis 1981, à savoir François Mitterrand pendant 14 ans, Jacques Chirac pendant 12 ans, Nicolas Sarkozy pendant 5 ans, François Hollande pendant 5 ans également, et Emmanuel Macron depuis maintenant 9 ans.
Tous les présidents ont connu des situations économiques ou internationales difficiles : Crise pétrolière et envolée du dollar, dévaluations du franc français et montée du chômage pour François Mitterrand ; guerre en Irak, et tensions dans les banlieues pour Jacques Chirac ; crise financière internationale (la plus violente depuis 1929), guerres en Afghanistan, Libye et Côte d’Ivoire où la France est engagée, et crise de la dette de la zone Euro pour Nicolas Sarkozy ; série d’attentats sans précédent et une colère sociale contre les réformes économiques pour François Hollande ; crise de la COVID-19, guerre en Ukraine, et envol des prix de l’énergie suite à la guerre avec l’Iran pour Emmanuel Macron.
Dans ce contexte, propre à chaque présidence, comment s’est comportée l’économie Française ?
Evolution du pouvoir d’achat comparé à l’évolution des prix à la consommation
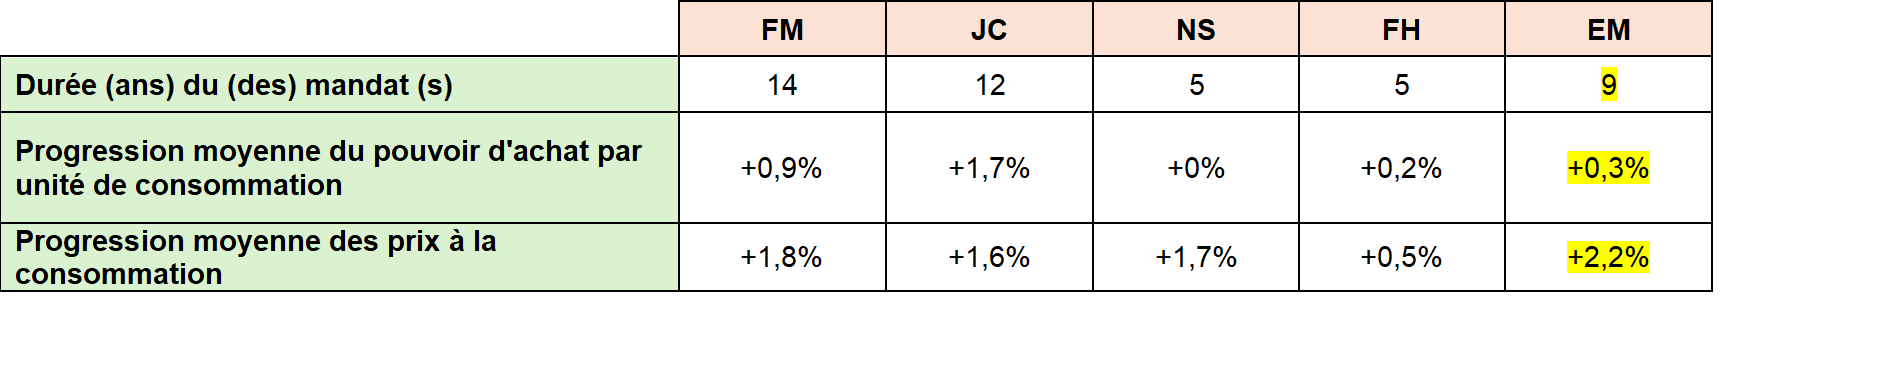
FH = François Mitterrand / JC = Jacques Chirac / NS = Nicolas Sarkozy / FH = François Hollande / EM = Emmanuel Macron. L’unité de consommation permet de comparer le niveau de vie des ménages en prenant en compte le nombre de personnes selon son âge. L’INSEE considère, qu’au sein d’un ménage, le deuxième adulte vaut la moitié du premier, de même que les enfants de plus de 14 ans. Les plus jeunes enfants comptent pour 0,3.
Il s’agit là de la moyenne pour la période concernée (de 5 ans à 14 ans suivant la présidence / 9 ans pour EM).
On constate que le pouvoir d’achat a le plus progressé, en moyenne annuelle, durant la présidence de Jacques Chirac, et ce malgré des prix à la consommation qui ont augmenté de 1,6% en moyenne annuelle. Cela est la conséquence d’une revalorisation des revenus d’un peu plus de 3% par an en moyenne pendant cette période.
Les revalorisations salariales avaient été encore plus importantes au début du premier septennat de François Mitterrand pour faire face à une inflation galopante due aux dévaluations successives, et, dans une moindre proportion, en fin du premier septennat et lors du second septennat en raison de la politique de rigueur mise en place par les gouvernements successifs (notamment de droite du fait de la cohabitation).
La situation est très différente à partir de 2007 avec l’arrivée de Nicolas Sarkozy, et ensuite avec les présidences de François Hollande et d’Emmanuel Macron. Le pouvoir d’achat augmente moins vite (ou pas du tout sous Nicolas Sarkozy), et l’augmentation des prix à la consommation se poursuit (moindre sous François Hollande néanmoins) avec une montée importante en fin de premier quinquennat pour Emmanuel Macron (+5.2% rien qu’en 2022), montée qui se poursuit en début de deuxième quinquennat (+4.9% en 2023) entraînant des tensions sociales croissantes.
Le taux d’épargne des ménages
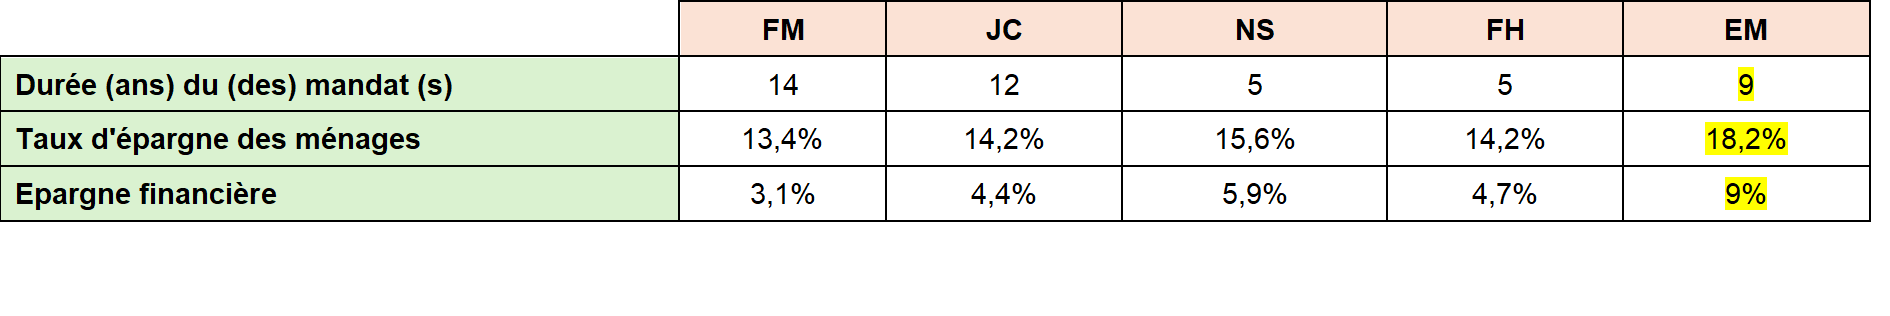
Le taux d’épargne s’est accru sur la période 1981-2026, mais essentiellement sous la forme d’épargne financière (= partie de l’épargne qui est placée et qui engendre un revenu – Intérêts ou dividendes).
Le reste de l’épargne est la part du revenu disponible brut qui n’est pas utilisée par les ménages en dépense de consommation finale, et qui sert à acquérir des terrains ou des logements (en versements sous forme numéraire ou en remboursements d’emprunts). On constate un taux d’épargne en augmentation de 4,8% entre la présidence de François Mitterrand et celle d’Emmanuel Macron, dont la plus grande partie de l’augmentation correspond à de l’épargne financière (+5.9%).
Bien entendu l’évolution de ce taux d’épargne moyen masque des disparités importantes suivant les couches de la population. Ces dernières années les bas revenus et les classes moyennes ont dû se serrer la ceinture et restreindre leurs dépenses, même sur des postes essentiels comme l’alimentation ou l’énergie.
Grâce au dynamisme des salaires, et à la forte augmentation des revenus tirés de leur patrimoine (dividendes…), à laquelle s’est encore ajoutée la suppression de la taxe d’habitation, les plus aisés s’en sont beaucoup mieux sortis et ont davantage rempli leur bas de laine que les autres : le taux d’épargne chez les 20 % les plus fortunés s’est ainsi élevé à 28 % du revenu disponible brut contre 3 % pour les plus modestes.
Focus sur la période Macron
La crise de la COVID-19 étant maintenant derrière nous, il est intéressant de regarder nos performances récentes, à savoir jusqu’en 2025, dernière année avec des chiffres connus et vérifiés.
Et cela au travers des données suivantes : évolution du PIB, dépenses publiques (part du PIB et structure de ces dépenses), et dette publique.
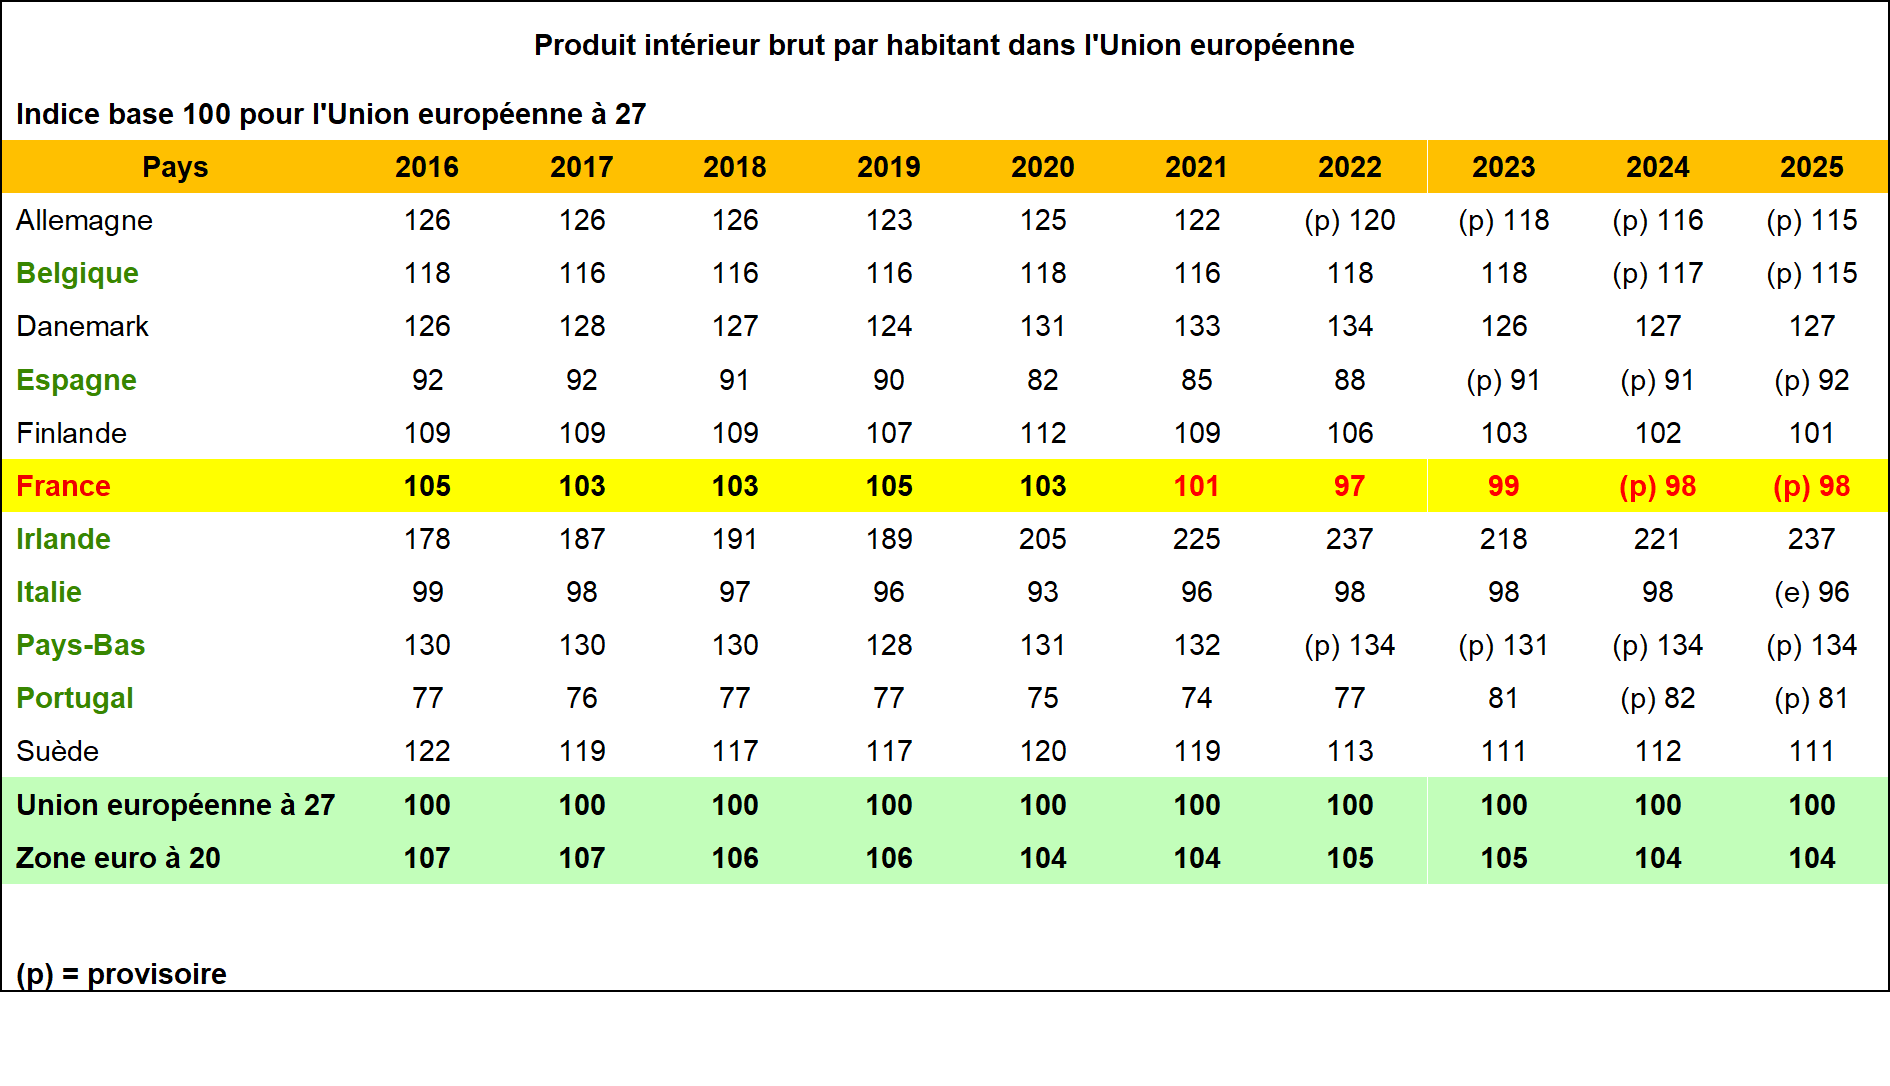
On remarque dans ce premier tableau que la France se trouve dans la dernière partie du peloton européen au niveau de la progression du PIB. D’un indice 105 en 2016 (soit 5 points de mieux que la moyenne européenne des 27 pays en 2025) on termine en 2025 à l’indice 98, proche des performances de l’Italie (soit 2 points en-dessous de la moyenne des pays européens). Et de plus très loin de la zone euro à 20 pays qui termine elle 4 points au-dessus de la moyenne des 27, donc 6 points de mieux que la France.
Qu’en est-il des dépenses publiques ?
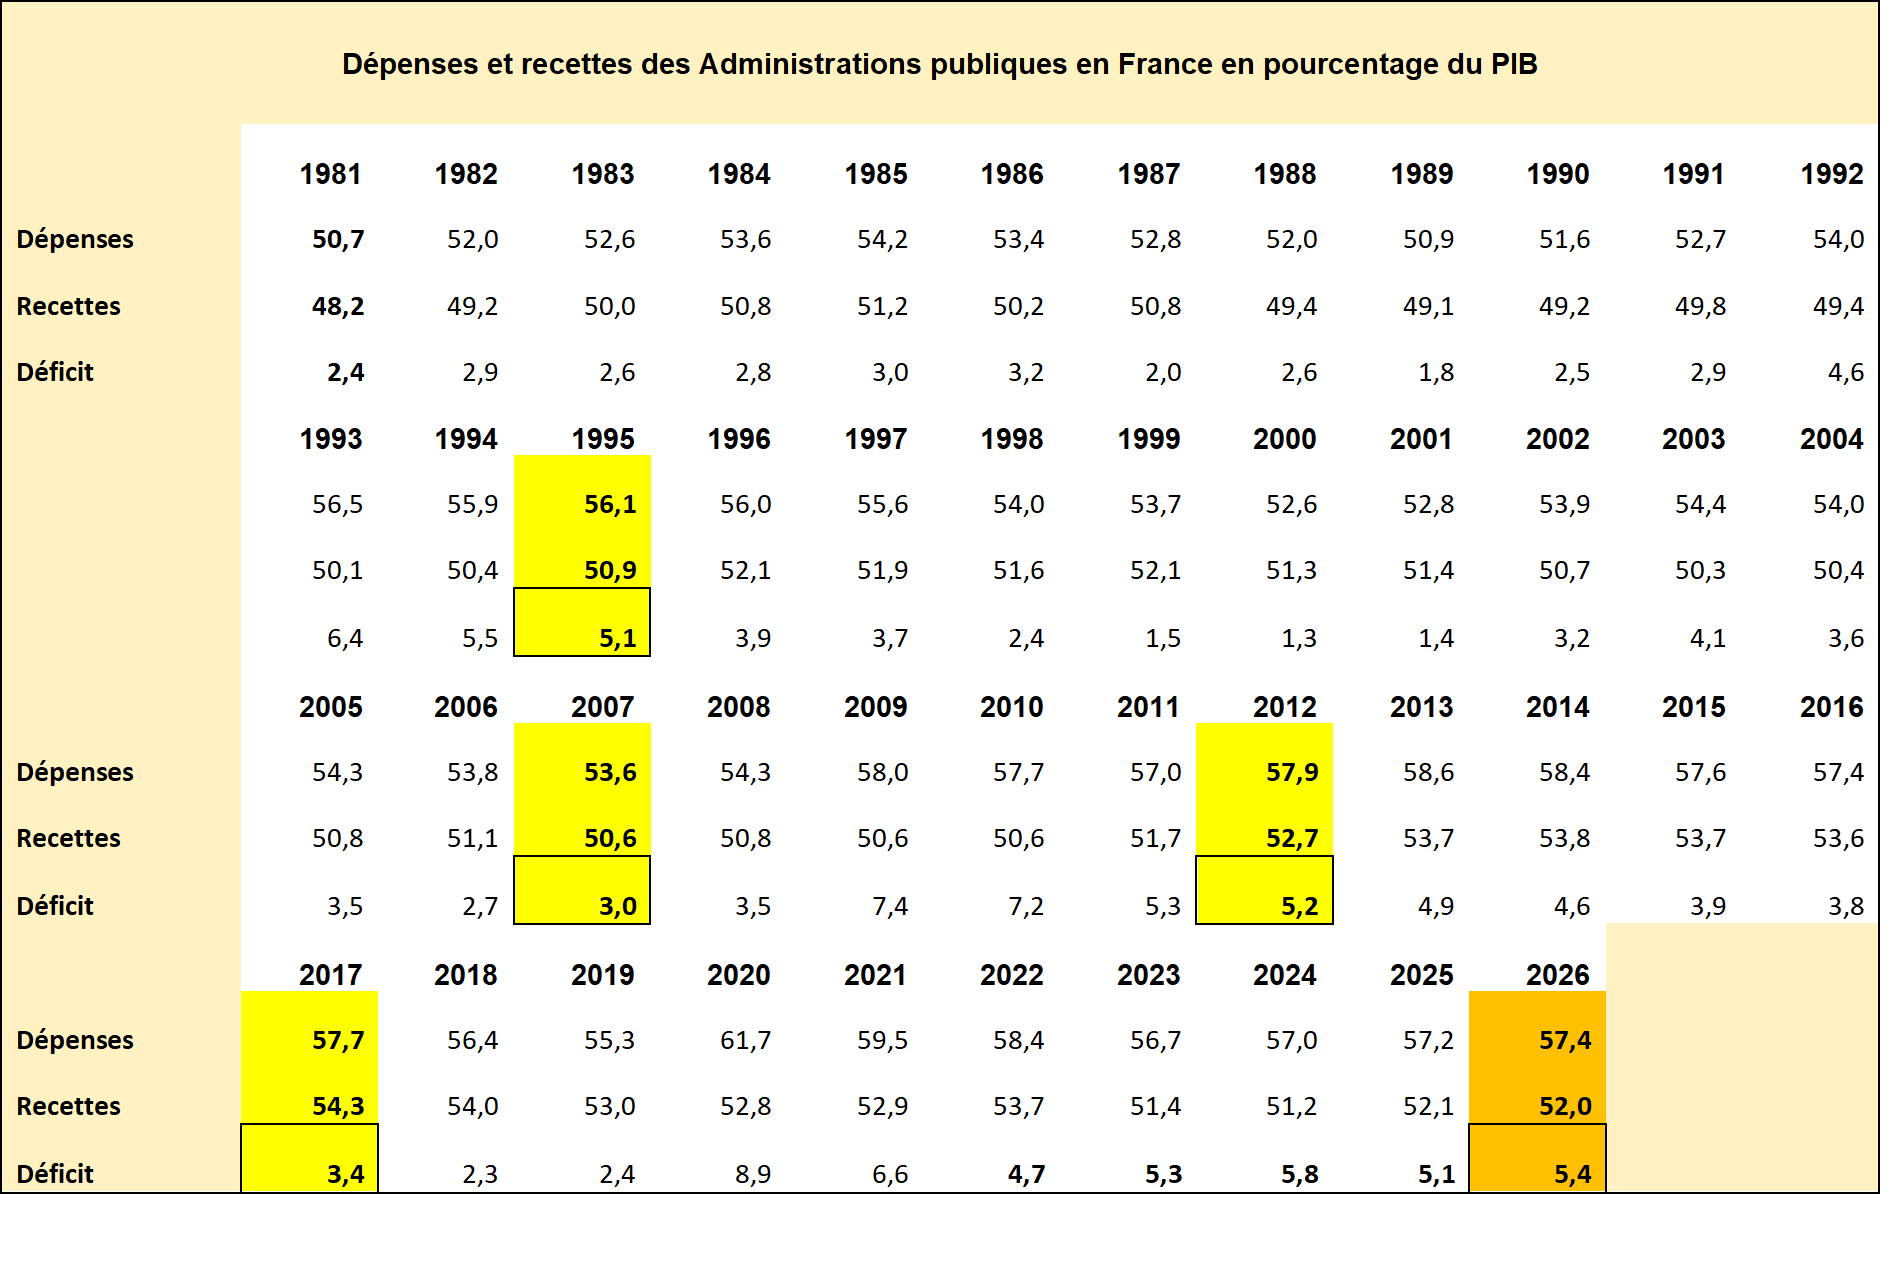
Dans ce premier tableau on constate que la part du PIB consacré aux dépenses publiques n’a cessé de croître sous les différents mandats présidentiels. D’une moyenne de 53,1% pendant les 14 années de François Mitterrand on est passé à 57,7% en moyenne sur les 9 années de gouvernement d’Emmanuel Macron, et cela en suivant une trajectoire régulière de hausse de ce pourcentage depuis 1995 (54% sous Chirac, 57% sous Sarkozy, et 57,9% sous Hollande).
Si l’on prend en compte le fait que la PIB n’est pas le même entre la première et la dernière période (941 Mds d’€ en moyenne sous la période Mitterrand et 3011 Mds d’€ en 2026 sous Emmanuel Macron) on se rend mieux compte de l’augmentation importantes des dépenses publiques.
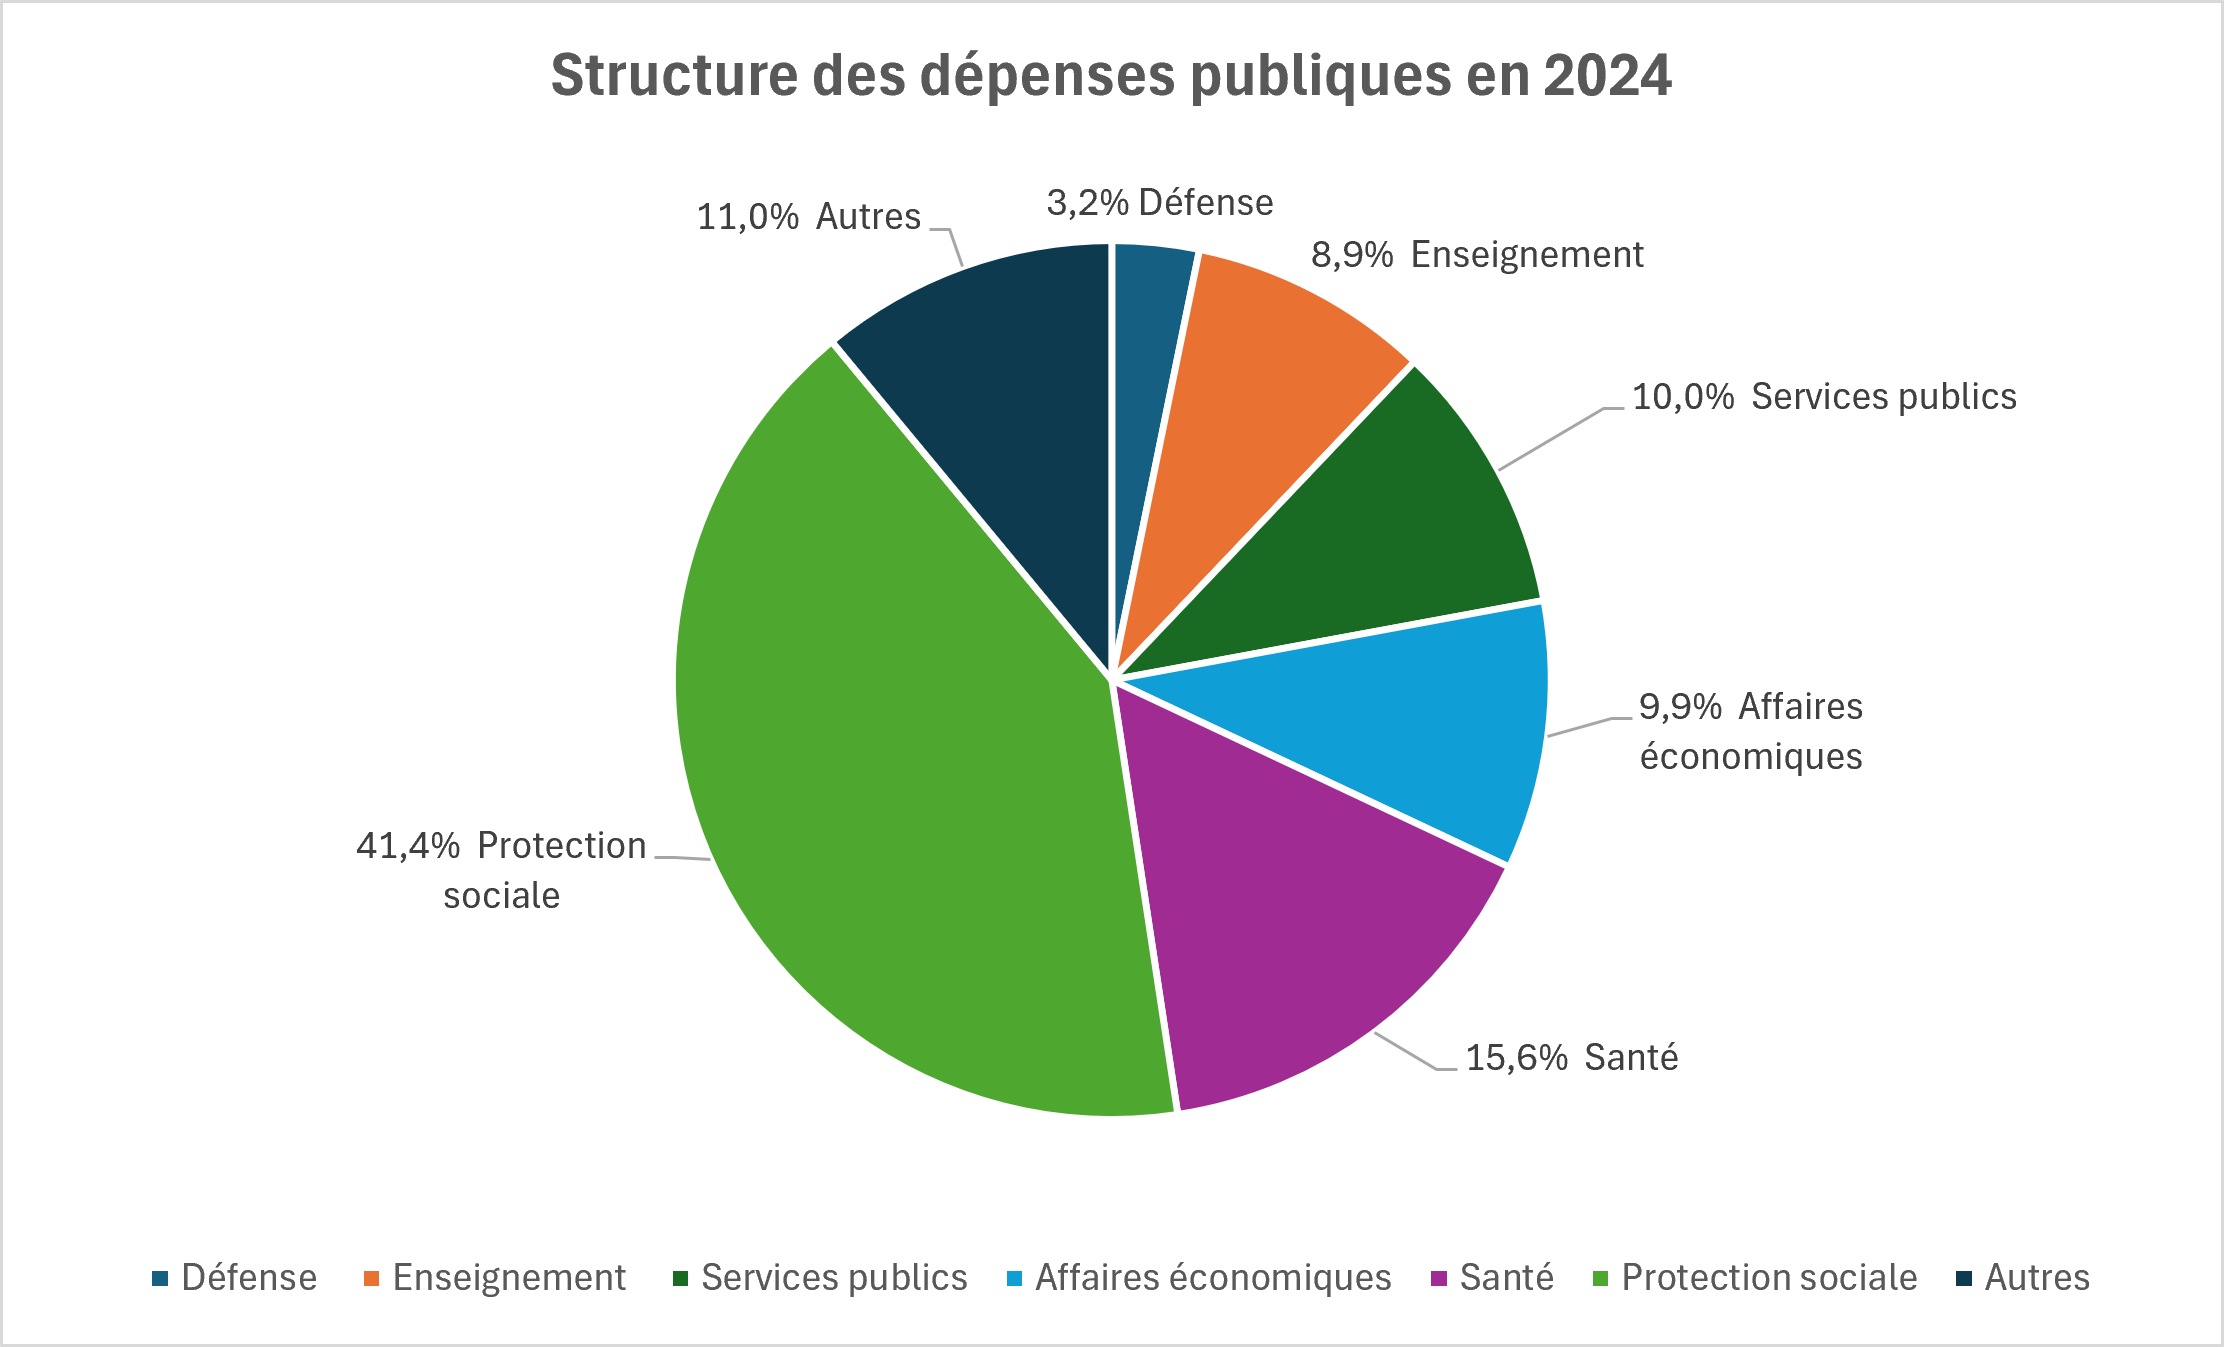
A quoi étaient affectées ces dépenses publiques en 2024 (dernière année détaillée par l’INSEE) ?
On voit dans le graphique qui suit que la majorité des dépenses sont affectées à la protection sociale (un peu plus de 41% du total). C’est donc naturellement sur ce poste de dépenses que l’état aura tendance à essayer de faire des économies dans le futur.
Enfin, on doit aussi signaler que la dette publique a fortement évolué sur cette période de 41 ans.
Période de François Mitterrand : 26% du PIB en 1981 pour finir à 58% en 1995.
Période de Jacques Chirac : 60% du PIB en 1996 pour finir à 65% en 2007.
Période de Nicolas Sarkozy : 70% du PIB en 2008 pour finir à 92% en 2012.
Période de François Hollande : 95% du PIB en 2012 pour finir à 98% en 2017.
Période d’Emmanuel Macron : 98% du PIB en 2018 pour finir à 119% en 2026 (122% attendus en 2027).
Il n’est pas sûr que cette situation s’arrange dans les années à venir compte tenu de notre solde négatif des finances publiques (dépenses sur recettes).
Notre déficit était de 5,1% en 2025, loin des 3% visés dans le cadre de l’UE.
Au-dessus de 100% du PIB on trouve, outre la France (119%), la Grèce (145%), l’Italie (137%), la Belgique (109%), et l’Espagne (102%). Le Portugal est retombé en dessous des 100% (environ 92%).
Bien entendu la vigueur de la croissance de notre PIB peut aider à diminuer la part de la dette publique à condition de maîtriser les dépenses par ailleurs. Mais là aussi notre croissance n’est pas au top comparé aux autres pays de l’Union Européenne, comme on le voit dans le tableau ci-dessous.
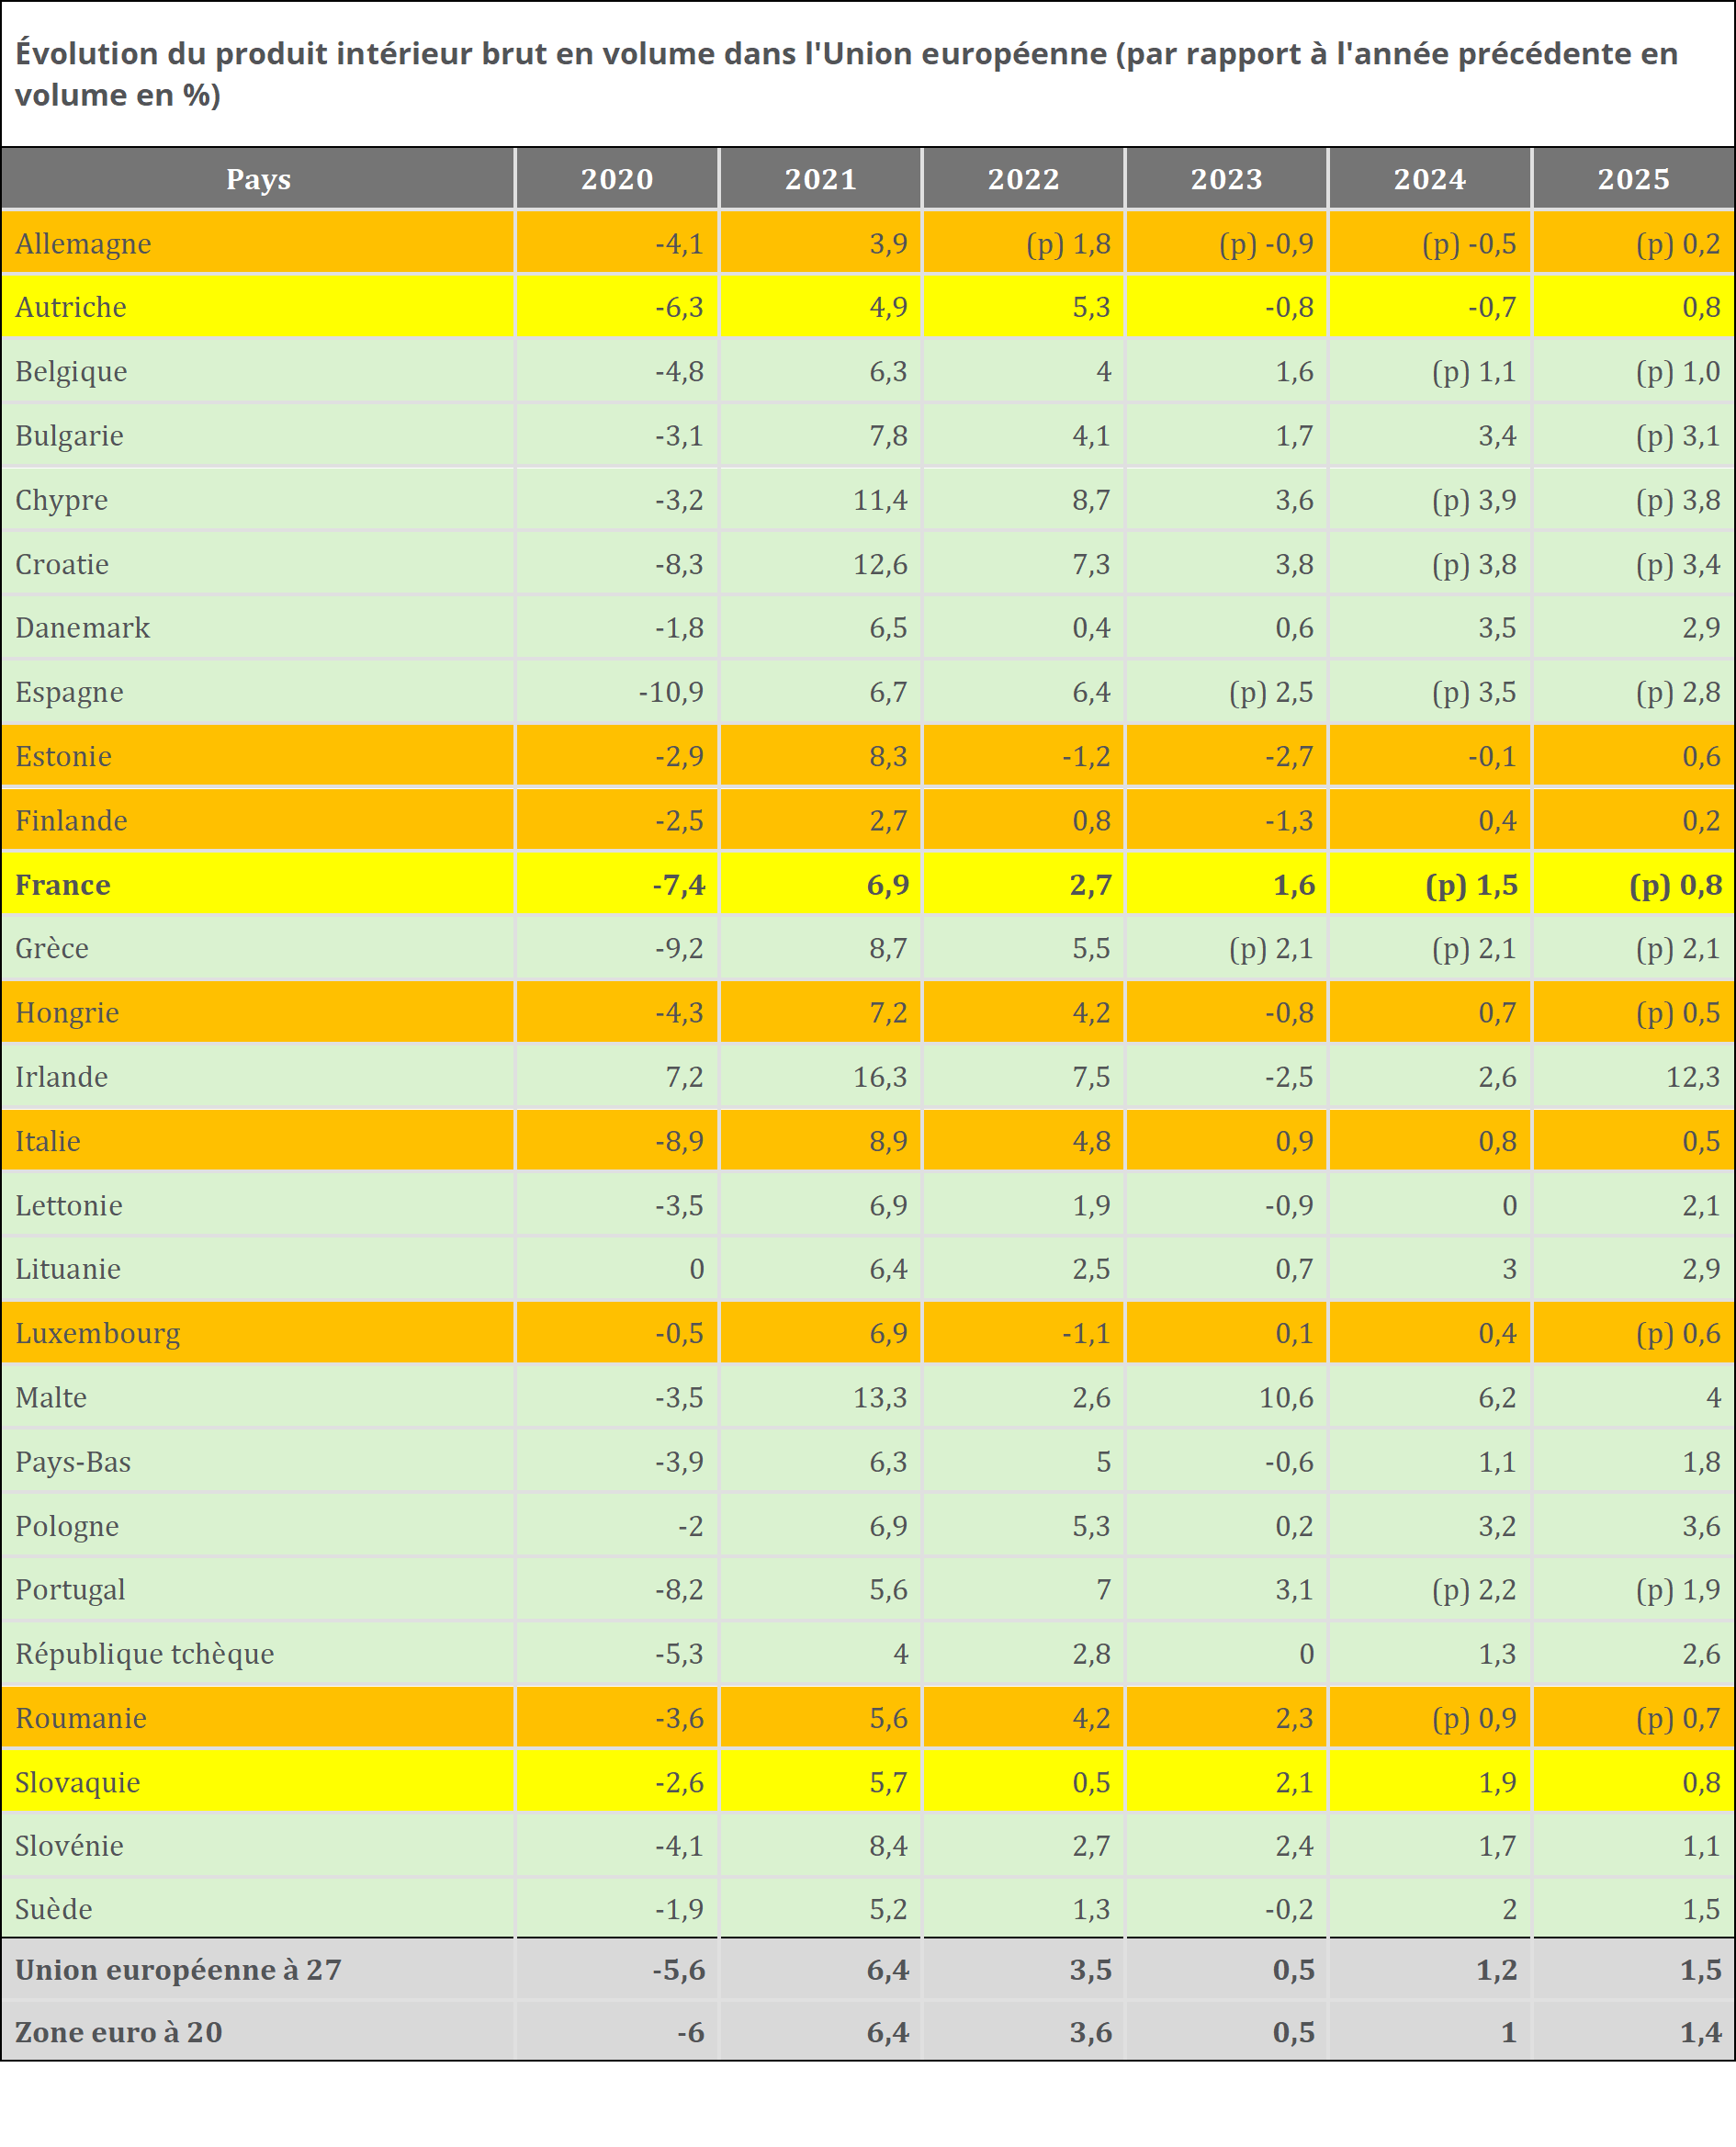
La France, avec 0,8% de croissance en 2025 n’est pas parmi les pays les plus performants du peloton européen. La moyenne des 27 pays de l’Union Européenne se situant à 1,5%. (1,4% pour les 20), soit le double de la France. Cependant son positionnement était meilleur les années auparavant.
Conclusion
On connaît le « mal » de la France dont les dépenses publiques sont très importantes. Ce phénomène se retrouve tout au long des 41 dernières années, et quel que soit le président au pouvoir (qui ne s’empêche pas de critiquer ses prédécesseurs ainsi que ses éventuels successeurs).
Cependant, pour le futur, si tout le monde est d’accord pour réduire le niveau d’endettement de la France et mieux maîtriser les dépenses publiques, plusieurs solutions s’opposent.
Soit une vision « néo-libérale » visant à réduire les dépenses sociales au profit des aides aux entreprises, tout en réduisant les impôts directs et en favorisant les taxes indirectes (TVA et autres).
Soit une vision « socialiste » qui veut maintenir les acquis sociaux et orienter les dépenses sociales sur les plus modestes, tout en rétablissant l’ISF, et en imposant plus les classes favorisées (impôts et taxes plus progressifs, et taxe sur les superprofits par exemple).
Soit une mi-libérale/mi-sociale (sous la pression de la rue) qui permettrait (peut-être) de maintenir le système à flot…
L’avenir nous dira quelle solution remportera la faveur des électeurs, bien que l’économie ne sera sans doute pas le seul sujet des prochaines élections présidentielles. Nous en reparlerons au travers d’autres articles à venir.



Votre commentaire