
Le sujet du coût des charges sociales de l’emploi salarié est d’actualité depuis très longtemps en France. Il l’est encore plus depuis la dernière crise que connait notre pays, et en raison du taux élevé de chômage qui est un mal récurrent français.
A droite comme à gauche, tout le monde veut diminuer les cotisations sociales, payées par les entreprises pour financer l’ensemble des politiques de Sécurité sociale. Et cela ne date pas d’aujourd’hui.
Ce consensus politique sur la nécessité de diminuer les charges sociales, accusées de plomber le coût du travail et la compétitivité française, a été largement initié par Bercy. Depuis plus de vingt ans, les spécialistes du marché du travail du ministère des Finances assurent un lobbying efficace pour l’imposer aux différents gouvernements.
Premiers allègements en 1993
Les premiers allègements de charges massifs ont débuté en 1993 sous le gouvernement d’Edouard Balladur. Ils se sont poursuivis en 1995 sous le gouvernement d’Alain Juppé, avec une réduction des cotisations d’assurance-maladie jusqu’à 1,2 smic et la loi Robien qui instaurait un abattement de cotisations patronales pour encourager la réduction du temps de travail.
L’arrivée de la gauche aux affaires en 1997 avec le gouvernement de Lionel Jospin n’a rien changé à la ligne suivie. Les lois Aubry sur les 35 heures se sont accompagnées de la diminution des cotisations pour inciter les entreprises à embaucher, et d’une réduction dégressive des charges jusqu’à 1,8 smic. Ceci n’était pas prévu au départ, mais quand les experts de Bercy ont compris que les 35 heures n’étaient pas négociables, ils se sont appliqués à accompagner cette mesure d’une baisse des charges afin d’atténuer les effets néfastes qu’ils pressentaient sur l’emploi.
Après Jospin, Hollande aussi
Bercy a réussi à maintenir sa politique des allègements de charges sociales sur les bas salaires. Les compensations à la réduction du temps de travail ont été quasiment conservées en l’état par la droite après 2002, et la loi sur les heures supplémentaires de 2007 prévoyait, elle aussi, divers dispositifs d’allègements de charges.
Un rapport de Bercy paru en janvier 2012 évaluait à 23 milliards d’euros pour l’année 2009 le manque à gagner de cette politique pour l’Etat, qui compense quasi intégralement ces allègements auprès de la Sécurité Sociale. Un coût dénoncé par la Cour des comptes, qui a demandé dans deux rapports, en 2006 et en 2007, à ce que l’efficacité de ces allègements de charges sur l’emploi soit mieux évaluée.
Ce flou sur son efficacité n’a pas empêché cette politique de se poursuivre depuis l’arrivée de François Hollande au pouvoir. Les contrats de génération proposent aux PME 4 000 euros d’allègements de charges annuels si elles embauchent un jeune et continuent d’employer un senior. Et le rapport Gallois, remis à l’automne 2012, proposait 30 milliards d’euros d’allègements pour les salaires allant jusqu’à 3,5 smic. François Hollande avait finalement décidé de transformer ces allègements de charges en incitation fiscale, en instaurant le crédit d’impôt emploi compétitivité (CICE).
A quoi servent les charges sociales prélevées sur les salaires?
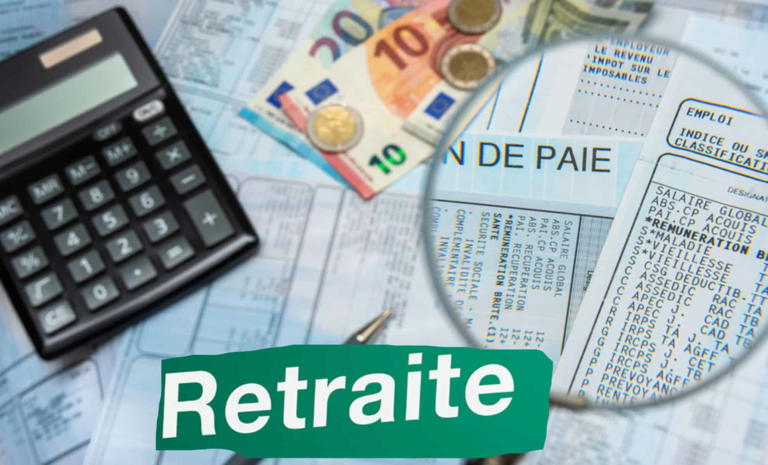
Nous allons prendre l’exemple concret d’un salarié qui est payé 2000€ bruts par mois.
Ce salarié sera débité, sur sa feuille de paie, d’un montant de 445€ de charges sociales, et il percevra donc un salaire net mensuel de 1555€.
Son employeur devra, sur un salaire brut de 2000€, s’acquitter d’un montant de 880€ de charges sociales, et le coût total mensuel de son salarié sera donc pour lui de 2880€.
Pour résumer le salaire net perçu par le salarié correspond à environ 54% de son coût pour l’entreprise.
L’ensemble des charges sociales, supportées par un salaire, sont donc prises en charge à un tiers par le salarié et deux tiers par l’employeur.
Dans le tableau ci-dessous on a regroupé les charges sociales par grandes natures d’utilisation, pour un salaire moyen mensuel de 2000€ bruts (soit environ 1555€ nets).
 Part des cotisations salariales par nature
Que constate-t-on ?
Plus de 40% des charges sociales ont pour objet la couverture des retraites, sachant que les cotisations des actifs servent à payer les actuels retraités.
Plus de 20% servent à la couverture maladie, sans tenir compte à ce stade de la cotisation additionnelle à une mutuelle (obligatoire depuis janvier 2016 et partagée à 50/50 entre l’employeur et le salarié) qui peut représenter jusqu’à 7% supplémentaires du coût total des charges sociales à ce niveau de salaire (considérant une cotisation moyenne de 100€ mensuels).
La CSG et la CRDS, qui sont supportées par les seuls salariés représentent 12% environ, et sont également destinées au financement de la protection sociale.
Moins de 10% vont financer l’assurance chômage, dont on sait qu’elle est plus généreuse dans notre pays que dans les autres pays de l’OCDE (mais à contrario comme nous ne savons pas résoudre le problème du chômage en France, peut-être s’achète-t-on une bonne conscience de cette manière..).
Un peu plus de 7% du total des cotisations sont destinés à financer les allocations diverses versées par l’Etat (allocations familiales, allocations logement, solidarité autonomie, effort de construction) et sont tout à fait contestables sur le fait d’être pris en charge au niveau des salaires.
Les autres cotisations sociales (moins de 10% au total) sont bien relatives à l’emploi salarié dans les entreprises: accidents du travail, assurance décès, compte épargne temps, financement des organisations syndicales, AGS (assurance de paiement des salaires en cas de faillite), formation et apprentissage.
Quelles pistes d’amélioration ?
L’ensemble des charges sociales acquittées par les entreprises et les salariés représentent annuellement plus de 400 milliards d’€. On peut donc facilement mesurer ce que représentent les 30 milliards d’€ du CICE (montant 2015).
Alors que celui-ci s’applique uniquement aux salaires qui sont inférieurs à 2,5 fois le SMIC, on peut imaginer de le remplacer par la suppression de toutes les cotisations relatives aux allocations sociales et de solidarité sur l’ensemble des salaires. Ces cotisations sont supportées à 100% par l’employeur, donc ce serait lui qui bénéficierait de cette diminution de charges, à l’identique du CICE. De plus cela aurait l’avantage d’être plus simple, et logique en comparaison avec les autres pays de l’OCDE.
Par ailleurs, comme je l’ai présenté dans un autre sujet sur la réforme fiscale, il est aussi possible de supprimer la CSG et la CRDS en les intégrant dans les impôts directs que sont l’impôt sur les revenus (du travail et du capital, applicable dès 1000€ de revenu annuel avec des taux progressifs démarrant à 1%) et sur le patrimoine (tous types de patrimoine, sans exonération et franchise, à partir de 200 000€ et avec des taux progressifs démarrant à 0,1%). L’assiette plus large (revenus et patrimoine) permettrait de diminuer le poids final de ces prélèvements sur les bas et moyens salaires.
Par le biais de ces deux impôts directs, il est également possible d’agir sur les cotisations maladie et retraite prélevées sur les salaires, toujours du fait de l’élargissement de l’assiette. Cependant pour cela une remise à plat de l’ensemble des flux des prélèvements est nécessaire. Donc je garderai, pour la suite de cet exposé, ces taux à leur niveau actuel.
La feuille de paie, en intégrant les deux mesures principales (suppression des cotisations relatives aux allocations sociales et de solidarité, et suppression de la CSG-CRDS) se présenterait ainsi :
– Salaire brut de 2000€
– Coût pour l’employeur : 2784€ (-3,3%) (intégralement financé par la suppression du CICE)
– Salaire net pour le salarié : 1711€ (+10%), soit 61,5% du coût total du salaire.
Comment cela nous situerait-il par rapport aux autres pays de l’OCDE ?
Avec ces réductions de charges directes sur les salaires (environ 19% du total des cotisations), cela aurait comme impact de seulement réduire d’un peu plus de 3% les charges patronales, mais nous resterions malgré tout à plus du double de la moyenne des pays de l’OCDE (10,9 % du PIB contre 5,2% dans l’OCDE). C’est la preuve qu’il faut également travailler sur la réduction des autres charges (retraite, maladie, et probablement chômage) par le biais de la fiscalité directe (revenus et patrimoine), seule voie pour réduire de manière plus importante les charges sociales pesant sur le travail.
Notre impôt sur le revenu est plus faible que dans de nombreux pays de l’OCDE (notamment Etats Unis, Royaume Uni, Allemagne,..), mais au final l’écart global des prélèvements obligatoires est en notre défaveur. N’oublions pas que nous finançons un système social qui est protecteur mais coûteux. C’est donc un choix de société.
Un exemple illustre bien ceci
Les charges sociales sur salaires aux Etats Unis sont d’environ 22% contre 66,2% actuellement en France (et 47% après les deux réductions suggérées ci-dessus). Mais avec ce niveau de cotisations, un salarié américain n’est pratiquement pas couvert au niveau médical (et il doit donc s’assurer très cher auprès d’une mutuelle privée, avec l’aide ou non de son employeur), et la retraite qu’il touchera sera de 1000$ par mois quel que soit son niveau de salaire (donc il doit se constituer une retraite par capitalisation pour avoir des revenus plus importants, et pour, au moins, couvrir ses besoins médicaux futurs).
Quant aux salariés, avec la suppression de la CSG-CRDS appliquées au salaire, son revenu salarial net s’améliorerait de plus de 12%. Il faut y associer une fiscalité plus juste, progressive, et avec une assiette plus large, pour permettre une baisse réelle du niveau des prélèvements pour les bas et moyens salaires. On sait que ce sont ces revenus qui sont les plus directement consacrés à la consommation, et donc les plus à même de relancer l’économie et l’emploi.



Votre commentaire