En raison du niveau exceptionnel du déficit de la sécurité sociale, annoncé pour 2020 et 2021, comme conséquence de la crise de la COVID-19, je pense qu’il est intéressant de revenir sur ce qu’était ce déficit jusqu’en 2019, comment était-il financé, et sur ce qu’il devrait se passer dans les prochaines années.
Quelles sont les recettes et les dépenses de la sécurité sociale ?
La loi de financement 2020 de la sécurité sociale (LFSS) prévoyait un budget de 510,6 Milliards d’€ de dépenses, couvertes partiellement par des recettes de 505,1 Mds d’€. Le déficit prévisionnel était donc de 5,5 Mds d’€. Les dépenses se répartissant ainsi : 218,7 Mds€ au titre de l’assurance maladie, 239,2 Mds€ pour la vieillesse (retraites), 51,1 Mds€ pour la famille, et 14,6 Mds€ pour les accidents du travail et les maladies professionnelles. L’assurance maladie (pour 3 Mds€), et la vieillesse (pour 2,3 Mds€) étant pour l’essentiel responsables du déficit global.
Les raisons de ce dérapage sont multiples : rétablissement de l’indexation sur l’inflation des retraites inférieures à 2 000€, revalorisation de l’Allocation aux Adultes Handicapés, indemnisation du congé du proche aidant, plan d’urgence pour l’hôpital à hauteur de 300 millions d’€ (qui se révèlera insuffisant en 2020), une enveloppe supplémentaire de 210 millions d’€ pour les EHPAD (pour améliorer la présence des personnels auprès des patients), l’amélioration de l’accès aux soins avec le développement des hôpitaux de proximité et l’augmentation des moyens pour les urgences, et des mesures pour lutter contre les pénuries de médicaments.
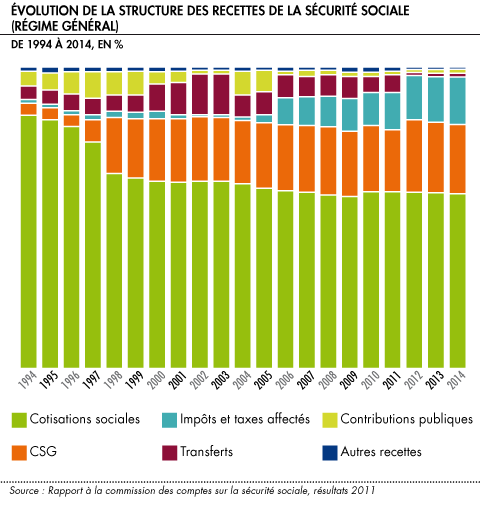
Pour ce qui est du financement, dans le tableau suivant, on voit que depuis 1994 on est passé d’un financement majoritaire par les cotisations sociales à un mix de financement composé, pour la plus grande partie, des cotisations sociales, de la CSG (qui s’applique à toutes les formes de revenus et donc pas seulement les salaires comme en 1994), et d’impôts affectés (tabac, alcools …).
La CSG et la CRDS
La contribution sociale généralisée (CSG) est un impôt destiné à financer l’assurance maladie, les prestations familiales et le Fonds de solidarité vieillesse (FSV). Créée par la loi de finances du 28 décembre 1990, elle est due par tous les résidents en France. Elle est prélevée à la source sur la plupart des revenus, à l’exception des prestations sociales et familiales. Son taux varie selon le type de revenu (salaire, patrimoine mobilier…) et la situation de l’intéressé (actif, retraité, chômeur…). Le taux normal est de 9,2% (et peut être réduit jusqu’à 3,8%).
Il est à noter qu’une part, de 0,6%, est affectée à la CADES (organisme chargé de gérer la dette de la sécurité sociale) en sus de la CRDS.
La contribution pour le remboursement de la dette sociale (CRDS) a, quant à elle, été créée en 1996 afin de résorber l’endettement de la sécurité sociale. Son taux est de 0,50 %. Elle s’applique à l’ensemble des revenus d’activité et de remplacement, des revenus du patrimoine et des placements ainsi que sur la vente de métaux précieux, de bijoux et sur les jeux de hasard. Prévue initialement pour être prélevée jusqu’en 2014, la CRDS continuera d’être perçue jusqu’à l’apurement de la dette sociale.
Normalement la CRDS devait arriver au terme de ses remboursements à l’horizon 2024. Compte tenu des nouveaux déficits dus à la pandémie de la COVID-19 il ne fait aucun doute que cette contribution va être maintenue bien au-delà de cette date.
Evolution du déficit de la sécurité sociale
Le déficit de la sécurité sociale un sujet récurrent depuis près de vingt-cinq ans. Les différents gouvernements en place ont tenté par diverses mesures de revenir à l’équilibre.
Le tableau ci-dessous montre l’évolution de ce déficit depuis 2008 :
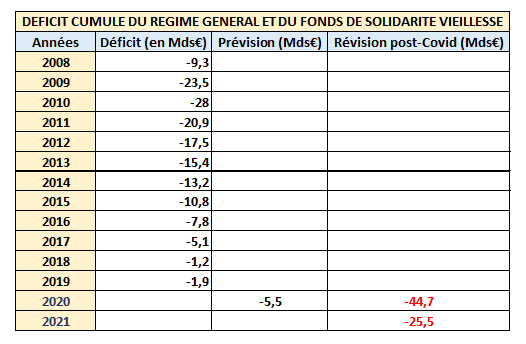
On constate que les déficits prévus pour 2020-2021 (-70,2 Mds€ cumulés) représentent le total des déficits des 8 dernières années (2012-2019). L’année 2020 marquera donc le record de déficit de la sécurité sociale depuis sa création.
Depuis la révision constitutionnelle du 22 février 1996, le Parlement vote chaque année une loi de financement de la sécurité sociale (LFSS) qui a pour objet de déterminer les conditions générales de son équilibre financier, de fixer ses objectifs de dépenses en fonction de ses prévisions de recettes.
La loi de financement est proposée par le gouvernement au plus tard le 15 octobre de chaque année. Le Parlement dispose alors de 50 jours pour l’examiner.
Le remboursement de la dette sociale
Depuis quelques années, la « dette sociale », qui correspond à l’accumulation des déficits successifs de la sécurité sociale, pèse lourdement sur l’équilibre des comptes sociaux. Cette dette est apurée par la Caisse d’Amortissement de la Dette Sociale (CADES).
La CADES trouve son origine dans le « plan Juppé » de redressement de la sécurité sociale présenté à la fin de l’année 1995 et, matériellement, a été créée par l’ordonnance n° 96-50 du 24 janvier 1996 relative au remboursement de la dette sociale. Cette création se justifie par la nécessaire distinction de nature entre la dette de la sécurité sociale et celle des autres administrations publiques, en particulier l’État.
Dès l’origine, la CADES a eu pour mission d’apurer complètement la dette issue des déficits successifs des régimes obligatoires de base de sécurité sociale afin de ne pas faire supporter le coût de celle-ci à des générations trop lointaines.
La CADES a donc été conçue pour n’avoir qu’une existence provisoire. Une fois sa mission d’apurement de la dette sociale achevée, elle doit disparaître, tout comme d’ailleurs la recette spécifique qui lui a été affectée à cette fin : la contribution au remboursement de la dette sociale (CRDS).
La CADES a remboursé 16 milliards d’euros en 2019 et prévoyait un apurement total des 89,3 milliards d’euros restants au cours du deuxième semestre 2024.
Le montant des dettes reprises par la CADES, de 1996 à 2019, s’est élevé à 260,5 Mds€ (dont 89,3 Mds€ sont encore dus fin 2019). La dette de départ, en 1996, s’élevait à 46,1 Mds€.
Avec les nouveaux déficits colossaux des années 2020 et 2021, auxquels s’ajoute le financement de la loi sur l’autonomie (la cinquième branche de la sécurité sociale destinée à financer le vieillissement de notre société), ce sont 136 Mds€ de dettes supplémentaires qui vont être transférées à la CADES. La taxe CRDS, et les 0,6% supplémentaires provenant de la CSG, ne devraient pas voir leur existence remise en cause avant 2033 a minima.
A minima, car le gouvernement se pose la question de transférer également à la CADES la dette de 150 Mds€, dette « dite Covid », qu’il a contracté en 2020. Du coup le système perdurerait jusqu’en 2042.
Conclusion
Avant que la pandémie de la COVID-19 ne s’abatte sur notre économie, le grand sujet de discussion était de savoir ce que l’Etat allait pouvoir faire de la manne financière qu’allait représenter la disparition de la CADES.
Au total, c’était une somme de 24 milliards d’euros, en valeur 2024, qui devait être disponible, et aucun gouvernement ne s’était trouvé historiquement à devoir arbitrer l’affectation d’une telle manne. Il n’y avait aucun doute qu’une partie de la somme serait affectée au financement de la dépendance. Mais une autre hypothèse, qui peut paraître un peu farfelue aujourd’hui, était qu’une partie de la CRDS soit rendue aux Français, ce qui avait une certaine logique.
La crise de la Covid-19 nous a remis les pieds sur terre… La dette de la CADES fin 2021 sera a minima de plus de 190 Mds€, voire de plus de 340 Mds€ si la dette « dite-Covid » s’y ajoute.
Nous avons donc devant nous encore de longues années de remboursement.



Votre commentaire