En ce début d’année 2023 le gouvernement a décidé de relancer l’importante réforme des retraites dont il avait déjà esquissé un certain nombre de grandes orientations en 2019, avant d’abandonner le projet en raison de la pandémie.
Trois ans plus tard cette réforme du régime des retraites reste un sujet épineux qui pourrait être source de nombreuses tensions au sein de la société française.
Je ne reviendrai pas en détail sur le projet initial, présenté dans le rapport de Jean-Paul DELEVOYE, Haut-Commissaire à la réforme des retraites. Je vous propose de relire mon article du 9 septembre 2019, publié dans ce blog, et qui s’intitulait « Les enjeux de la réforme des retraites en France ». Vous y trouverez, entre autres, une description complète de la situation actuelle, notamment en ce qui concerne les 42 régimes de retraite existants.
Cet article a donc pour objectif de faire le point sur les arbitrages finaux qui ont été décidés par le gouvernement à l’occasion de la présentation de la réforme au parlement en ce début d’année, et sur les points encore non définis à cette heure.
Rappel des divergences principales existant entre les différents régimes de retraite
Le but toujours poursuivi par cette réforme est l’institution d’un régime universel, c’est-à-dire identique pour toutes les personnes cotisant pour un régime de retraite.
En considérant tout d’abord le nombre le plus important des assurés, à savoir les salariés du privé et tous les agents de l’Etat central et des collectivités territoriales (titulaires et non titulaires), la principale divergence concerne le calcul de la retraite de base. En effet elle est calculée à partir de la moyenne des 25 meilleures années pour les salariés du privé, et sur la moyenne des 6 derniers mois de salaires pour la fonction publique (titulaires). Avec un taux de remplacement (c’est-à-dire le % du salaire net de référence) de 50% pour les salariés du privé et de 75% pour ceux de la fonction publique.
En ce qui concerne les non-salariés, le régime des indépendants (RSI) est déjà similaire à celui des salariés du privé dans toutes ses composantes. Ce régime a en effet été intégré, dès 2018, dans le système général. Quant aux régimes restants pour les non-salariés ceux-ci fonctionnent plutôt déjà sur un système d’acquisition de points et d’une retraite basée sur le nombre de points acquis multiplié par la valeur du point (avec un calcul néanmoins différent pour les exploitants agricoles et les avocats). Donc une harmonisation semble possible en se basant sur les objectifs du futur système.
Restent les « fameux » régimes spéciaux qui sont au nombre de 10 : clercs et employés de notaires, employés des entreprises électriques et gazières (EDF), RATP, marins, SNCF, ouvriers de l’état, Banque de France, Comédie Française, Opéra de Paris, et employés des mines. Depuis la dernière réforme des retraites, tous ces régimes (à l’exception des mineurs) sont alignés sur un nombre de trimestres requis de 172 (43 années de cotisation), qui était la norme visée pour 2035 initialement, avec un départ possible dès 62 ans (que les droits soient acquis, ou pas mais avec une décote).
Les différences qu’il reste à solutionner pour ces régimes spéciaux portent :
– Sur l’âge d’ouverture du droit de départ à la retraite (de 40 à 62 ans suivant le régime).
– Et sur le mode de calcul de cette retraite (sur les 6 derniers mois, ou les 10 meilleures années ou encore pour les mineurs le nombre de trimestres validés). De plus le taux de remplacement est majoritairement de 75% du net du montant ressortant du calcul appliqué.
Quelles sont les points qui ont été tranchés dans le projet de réforme en 2023 ?
Concernant les fonctionnaires, la première ministre a reconnu que bien que les taux de remplacement (75% chez les fonctionnaires et 50% dans le privé) soient différents le résultat est équivalent car les primes des fonctionnaires ne sont pas décomptées dans la base de calcul de la retraite. Il semble que de côté-là cette différence de calcul soit conservée. Si le taux de 50% avait été retenu, il aurait fallu intégrer les primes dans le calcul de la retraite des fonctionnaires ce qui aurait créé un surcoût des cotisations sociales pour l’Etat.
Pour les régimes spéciaux qui ont un autre mode de calcul, il faudra voir plus tard quelles seront les modalités proposées : maintien ou modification du type de calcul.
Mais c’est surtout l’âge du droit de départ à la retraite qui est, dans ces régimes, une des particularités les plus importantes.
Or le gouvernement a décidé de n’appliquer la nouvelle réforme des retraites qu’à compter des nouvelles embauches intervenant après le passage de la loi, à savoir au plus tard le 1er septembre 2023. Par l’application de cette clause dite du « grand-père », exit tous les calculs savants qui avaient été faits pour que tous les régimes spéciaux basculent dans le régime général graduellement sur une période de 15 ans (conversion en points de cotisation des acquis précédant le basculement). Une clause « grand-père » est une exemption qui permet à des personnes ou à des entités de poursuivre des activités ou des opérations qui ont été approuvées avant la mise en œuvre de nouvelles règles, règlements ou lois. C’est le cas en ne soumettant que les nouveaux embauchés au nouveau calcul de la retraite.
Restent quelques régimes particuliers (SNCF, marins et mineurs) pour lesquels la solution de maintien d’un départ à la retraite plus tôt (actuellement entre 50 et 57 ans) ne pourra se faire qu’à travers la prise en compte de certaines tâches pénibles ou exposées, permettant un âge de départ dérogeant du droit commun. Et bien entendu il faudra trouver une solution pour les artistes de ballets de l’Opéra de Paris qui peuvent prendre actuellement leur retraite à 40 ans. Il est vrai que l’on voit mal des danseurs faire leur prestation au-delà de cet âge, d’autant plus qu’aucune solution de reclassement ne leur est garantie.
Le gouvernement espère ainsi désarmer la contestation puisque aucune personne, bénéficiant d’un régime spécial aujourd’hui, ne verra changer les conditions de calcul de sa retraite avec la mise en place de cette nouvelle réforme. S’il y a donc des mouvements sociaux, ils seront pour préserver les systèmes existants aux futurs embauchés. Les syndicats FO et CGT étant très implantés dans ces entreprises il faut s’attendre malgré tout à ce qu’ils s’arqueboutent sur les positions acquises, et essaient de faire obstacle à l’alignement de ces régimes sur le système universel.
En quoi la réforme diffère par rapport aux préconisations du rapport DELEVOYE ?
L’âge légal de départ à la retraite devait rester maintenu à 62 ans et un minimum de retraite devait être garanti à hauteur de 85% du SMIC net pour une carrière complète (applicable à compter du 1er janvier 2025). Les salariés pouvaient bien entendu continuer à travailler après 62 ans (en 2018 l’âge moyen de départ à la retraite était de 63,4 ans) en acquérant des points supplémentaires.
Une décote ou une surcote de 5% par année devait être appliquée pour les départs avant ou après l’âge de 62 ans. Et par différence avec le système actuel, un retraité qui continuait à avoir une activité après son départ à la retraite devait aussi continuer à acquérir des points de retraite.
Finalement l’âge de 62 ans n’est plus maintenu, et c’est l’âge de 64 ans qui devient la règle. Le passage à 64 ans se fera graduellement jusqu’en 2030. A noter, pour ceux qui veulent voir quel sera leur nouvel âge de départ en retraite, que la CNAV (Caisse Nationale d’Assurance Vieillesse) mettra à jour son simulateur de calcul très prochainement.
Par ailleurs l’obligation des 43 années de cotisation (172 trimestres) pour une retraite pleine s’appliquera dès 2027, et plus en 2035 comme cela était envisagé dans le rapport DELEVOYE. Quant à la fin de la décote elle restera fixée à l’âge de 67 ans. Toute personne qui travaille jusqu’à cet âge bénéficiera d’une retraite à taux plein quel que soit le nombre d’années cotisées.
Ce que l’on sait ou que l’on peut supposer sur les mesures envisagées à cette heure
Un minimum de retraite brute sera garanti à hauteur de 85% du SMIC net (1 200€ par mois) pour une carrière complète, et sera applicable immédiatement y compris aux personnes déjà retraitées, soit environ 2 millions de personnes à ce jour (le rapport DELEVOYE prévoyait son application qu’à compter du 1er janvier 2025 et que pour les nouveaux retraités).
Les salariés pourront bien entendu continuer à travailler après 64 ans en acquérant des points supplémentaires. Le principe d’une décote ou d’une surcote de 5% par année doit rester en application pour les départs avant ou après l’âge de 64 ans.
Les mesures de départ anticipé (55 à 60 ans) seront maintenues pour les carrières longues et pour les salariés en situation d’handicap. Le gouvernement a en effet indiqué que le mécanisme dit des « carrières longues » sera réaménagé et que certaines professions – militaires, catégories actives de la fonction publique, aides-soignants à l’hôpital… – pourront continuer à partir plus tôt. Aucune personne ayant commencé à travailler tôt ne devrait être obligée de travailler plus de 44 ans. Ainsi, les personnes qui ont commencé à travailler avant 16 ans pourront prétendre à la retraite au taux plein dès 58 ans, 60 ans pour ceux et celles qui ont commencé entre 16 et 18 ans, et 62 ans pour ceux et celles qui ont commencé entre 18 et 20 ans.
Les périodes de congé parental, elles, entreront aussi en compte dans le calcul des carrières longues. Quant aux travailleurs handicapés, ils pourront partir à partir de 55 ans, et les personnes en situation d’invalidité à partir de 62 ans.
Des règles communes devraient s’appliquer aux secteurs public et privé pour la prise en compte de la pénibilité du travail. Le gouvernement a annoncé que 60.000 personnes supplémentaires pourront bénéficier d’un compte professionnel de prévention, avec plus de droits, notamment quand les salariés sont exposés à plusieurs risques professionnels. À ce jour, le compte peut être utilisé pour réaliser une formation ou partir plus tôt à la retraite, jusqu’à deux ans en avance. Une nouvelle utilisation est ajoutée : “ la possibilité de financer un congé de reconversion permettant de changer de métier plus facilement ”. Un fonds d’investissement dans la prévention de l’usure professionnelle doté d’un milliard d’euros sur le quinquennat sera instauré. Le texte devrait prendre la forme d’un projet de loi de financement rectificative de la Sécurité Sociale.
Les nouveaux embauchés à la RATP, dans la branche industries électriques et gazières (EDF, etc.), à la Banque de France, les clercs de notaire et les membres du CESE (Conseil Economique Social et Environnemental) seront affiliés au régime général pour la retraite.
Dans la fonction publique, les fonctionnaires en catégories actives et les militaires conserveront un droit à partir plus tôt. La durée de service et l’âge d’annulation de la décote seront inchangés.
Enfin un fonds de prévention de l’usure professionnelle sera créé auprès de la l’assurance maladie pour accompagner les établissements hospitaliers et médico-sociaux.
Ce que l’on ne sait pas à cette heure
Comment sera calculée la valeur du point de retraite pour les futurs retraités ? De manière identique à aujourd’hui ou comme le proposait le rapport DELEVOYE ?
Le rapport DELEVOYE indiquait que la valeur du point ne pourrait pas baisser, et, au démarrage du système, il serait proposé qu’un point soit attribué pour chaque tranche de 10€ de salaire. De même il était envisagé que chaque point de retraite soit valorisé en 0,55€ de retraite annuelle (mais cette valeur ne pouvait pas être confirmée avant 2024). Des points devaient être attribués en cas de chômage, de maternité, d’invalidité, et de maladie (sur la base des allocations perçues ou sur la base du revenu).
Il était également proposé d’améliorer l’indexation des droits tout au long de la carrière en privilégiant une règle d’évolution de la valeur des points intégrant celle du revenu moyen par tête (RMPT). Donc une indexation sur l’évolution des salaires et non plus des prix. En revanche les retraites devaient rester, elles, indexées sur l’inflation.
Il reste donc à confirmer ou infirmer tous ces points soit au moment de la discussion de la réforme au Parlement, soit ultérieurement sachant que cela ne pourrait ne concerner que les futurs embauchés.
Une caisse nationale de retraite universelle devait être créée pour prendre en charge la mise en place et la gestion opérationnelle du système universel et assurer une gouvernance innovante. A l’horizon de 2030 tous les organismes de retraite, existants aujourd’hui, devaient être intégrés dans cet établissement public national (impliquant une gestion importante des ressources humaines). L’intégration financière de l’ensemble des organismes de retraite devait simplifier très fortement l’architecture financière du système de retraite. Elle devait mettre notamment fin aux compensations démographiques entre les régimes, car elles n’auraient plus lieu d’exister dans un système désormais complètement mutualisé. Cela avait été dénoncé par les administrateurs des caisses AGIRC ARRCO notamment, car à cette occasion l’état aurait mis la main sur les fonds de réserves importants de ces organisations. Il semble que cela soit non envisagé… pour le moment.
Enfin, le rapport DELEVOYE pointait le fait que le nouveau système universel serait plus avantageux pour les carrières courtes, hachées ou peu ascendantes, et permettrait une redistribution vers les retraités les plus modestes, et une redistribution vers les femmes. Rien n’est dit sur cela dans le projet qui est présenté en ce début d’année 2023.
Quels bénéfices attendus de cette nouvelle réforme des retraites ?
La réforme devrait permettre de générer 17,7 milliards d’euros en recettes supplémentaires en 2030. Mais ce ne sera pas suffisant pour résorber le déficit anticipé, et financer toutes les mesures d’accompagnement prévues dans la réforme.
Le gouvernement devra encore trouver environ 1,6 milliard d’euros chaque année. Quelque 600 millions seront ponctionnés sur la branche Accidents du travail et maladies professionnelles (AT-MP), laquelle est excédentaire. Le reste doit faire l’objet d’une discussion avec les groupes parlementaires. Le gouvernement entend notamment financer ses mesures sur la compensation de la pénibilité, l’emploi des seniors ou l’augmentation des petites retraites sans doute par des cotisations patronales.
Conclusion
L’exécutif compte aller vite. La réforme, attendue en Conseil des ministres le 23 janvier, sera présentée à l’Assemblée nationale début février dans un projet de loi de financement rectificative de la Sécurité sociale, un véhicule législatif souple qui permet de limiter les débats dans le temps. Le gouvernement, privé de majorité absolue à l’Assemblée, a œuvré pour convaincre la droite du bien-fondé de son projet. Un vote « pour » des députés LR permettrait l’adoption de la réforme sans passer par l’article 49.3.
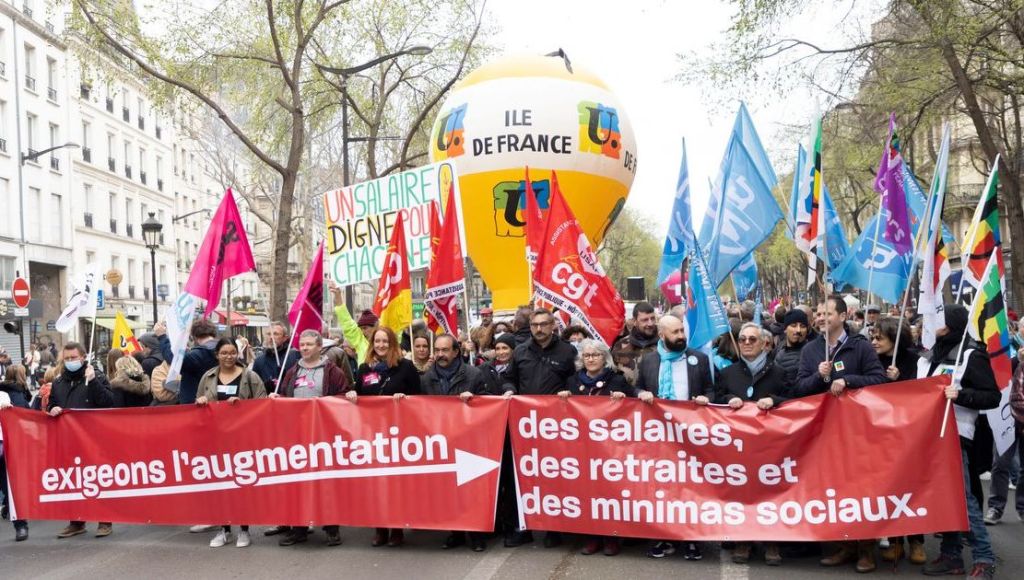
Comme je le disais dans mon précédent article cette réforme est sans doute la plus importante de la présidence d’Emmanuel MACRON. Pour le moment un appel à la grève a été lancé par tous les principaux syndicats. Le sujet même de la réforme est assez complexe, et il ne concernera, à part l’âge de départ autorisé repoussé officiellement de deux ans, que les futurs embauchés. Aussi la mobilisation attendue par les syndicats et les partis d’opposition sera-t-elle là, en dehors des industries sous contrôle syndical (énergie, SNCF, …) ? A suivre.



Votre commentaire