Afin de mieux comprendre les enjeux autour du nouveau projet de réforme du système de retraite, nous allons regarder ce que contient le dernier rapport du COR (Conseil d’Orientation des Retraites), rédigé en septembre 2022.
Le contexte d’après pandémie
Fin 2021 l’OCDE faisait remarquer qu’après deux années marquées par la pandémie de COVID‑19 et les ravages qu’elle a causés, en particulier parmi la population âgée, les revenus des retraités actuels ont néanmoins été bien protégés. Et grâce à des mesures exceptionnelles pour soutenir les revenus et amortir les effets sur les marchés du travail, les pensions futures ne devraient pas être très touchées dans la plus grande partie de la zone OCDE.
Les pays de l’OCDE ont en effet mis entre parenthèses leurs craintes sur les finances publiques, et le déficit de cotisations a été largement compensé par des transferts des budgets publics. On en connait bien le coût pour notre pays. En contrepartie du « quoi qu’il en coûte« , selon la formule utilisée par le président de la République le 12 mars 2020, la dette publique a augmenté de près de 20 points de PIB (20%) par rapport à 2019, pour s’établir à 115,1% du PIB, soit 2 650 milliards d’euros. L’accroissement de la dette a été donc d’environ 460 Milliards d’€ pour les années 2020 et 2021.
Face à des dépenses, certes nécessaires, mais en hausse très forte pendant les deux années de pandémie, la Cour des Comptes a souligné la grande importance de maîtriser l’évolution des dépenses publiques après la crise sanitaire.
L’arrivée de la réforme du système de retraite se fait donc ce contexte tendu pour les finances publiques.
Comment mesure-t-on le coût du système de retraite français ?
On entend beaucoup de commentaires sur le coût du système de retraite français (un peu moins de 340 Milliards d’€) et sur le fait qu’un déficit de plusieurs milliards apparaîtra dans les prochaines décennies, une façon de justifier la réforme actuelle.
Or il vaut mieux raisonner sur la valeur relative, et non sur des chiffres nominaux, car le PIB (Produit Intérieur Brut ou la richesse que crée chaque année le pays) évolue à la hausse, année après année, et donc les chiffres d’un déficit ultérieur rapportés au coût global actuel ne donne pas un éclairage suffisant.
Les dépenses du système de retraite rapportées au PIB constituent un indicateur déterminant pour évaluer la soutenabilité financière du système de retraite. Il représente, de manière globale et synthétique, le niveau des prélèvements qu’il faut opérer sur la richesse produite par les actifs pour assurer l’équilibre du système de retraite (prélèvements égaux aux retraites versées).
Actuellement les dépenses du système de retraite français représentent un peu moins de 14% du PIB.
Les prévisions du COR pour le système de retraite
Le COR a donc travaillé sur le coût du système de retraite en pourcentage du PIB suivant les prévisions gouvernementales, et en considérant 4 scénarios différant suivant les gains de productivité à venir.
Pour réaliser ces projections financières du système de retraite, le COR s’appuie sur un ensemble d’hypothèses économiques et démographiques qui ont été actualisées par rapport aux exercices précédents. Ces projections n’intègrent pas de réforme qui ne serait pas encore votée.
En ce qui concerne les hypothèses économiques de long terme, les membres du COR ont décidé de décliner les résultats des projections selon quatre nouveaux scénarios de gains de productivité du travail (scénarios 0,7 %, 1,0 %, 1,3 % et 1,6 %) associés à un taux de chômage à terme de 7 %. Cette décision collégiale correspond à une révision à la baisse de la fourchette utilisée précédemment (scénarios allant de 1,0 % à 1,8 %), et fait suite à une large consultation d’experts ainsi qu’à un colloque organisé en novembre 2021.
Le débat économique actuel reste cependant très partagé entre « techno-optimistes » et « techno-pessimistes » sur l’avenir des gains de productivité – et notamment sur la possibilité ou non d’un choc positif de productivité lié à la révolution numérique. Aussi, ces quatre scénarios, dont aucun n’est privilégié, ne constituent pas une prévision à proprement parler mais ont pour ambition d’être suffisamment contrastés et raisonnables pour éclairer le débat sur les évolutions à long terme du système de retraite.
Le COR s’est appuyé par ailleurs sur les nouvelles projections de l’INSEE concernant la population active (juin 2022). Les hypothèses centrales de fécondité et d’espérance de vie ont été révisées à la baisse. Le COR avait anticipé pour une large part ce recul dès 2021, mais le rapport 2022 intègre les récentes perspectives moins favorables en matière de population active.
Dépenses du système de retraite en % du PIB observées et projetées
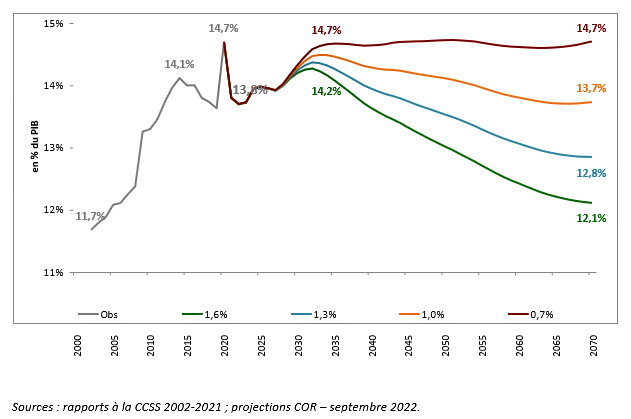
On constate que sur la période 2021-2027, couverte par les prévisions du gouvernement établies dans le cadre du programme de stabilité, les dépenses de retraite dans le PIB seraient globalement stables. Elles passeraient de 13,8 % en 2021 à 13,9 % du PIB en 2027.
En revanche, de 2028 à 2032, la part des dépenses de retraite serait en hausse, pour atteindre 14,2 % pour le scénario 1,6% à 14,7 % pour le scénario 0,7 %.
Mais attention cela n’apparait dans le rapport 2022 que parce que le gouvernement prévoit désormais une baisse du taux de chômage à 5% en 2027, soit deux points de moins que la cible retenue par le COR en 2032. De ce fait, pour « recoller » avec son scénario d’origine, le COR a retenu l’hypothèse que la croissance est fortement déprimée sur la période 2028-2032 ; l’emploi diminue par l’augmentation du taux de chômage entre 2028 et 2032 afin de revenir au 7% qu’a retenu le COR comme hypothèse de travail. Mais rien ne permet d’anticiper que la conjoncture économique sera particulièrement déprimée sur la période 2028-2032.
Niveau de vie moyen des retraités par rapport à celui de l’ensemble de la population
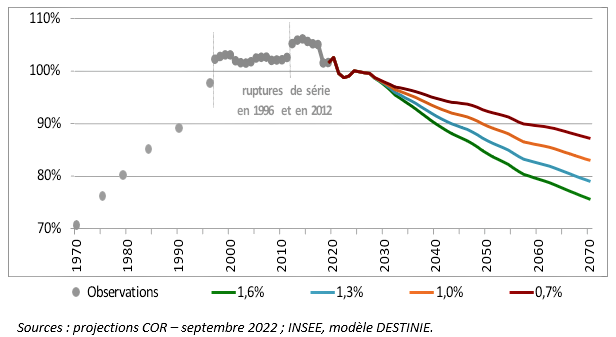
À plus long terme, de 2032 jusqu’à 2070, malgré le vieillissement progressif de la population française, la part des dépenses de retraite dans la richesse nationale serait stable ou en diminution.
Ce résultat peut sembler contre-intuitif au regard du vieillissement démographique attendu qui viendra inéluctablement peser sur les dépenses de retraite futures, en alourdissant le nombre de retraités relativement au nombre de cotisants. Mais cette évolution démographique défavorable est contrebalancée, d’une part par le recul de l’âge de départ à la retraite qui passerait de 62 ans à 64 ans du fait des réformes déjà votées ; et, d’autre part, par la moindre augmentation du niveau de vie des retraités relativement aux actifs.
Du fait de l’indexation du système de retraite sur les prix, la pension moyenne continuerait de croître en euros constants, mais moins vite que les revenus d’activité moyens (qui bénéficient des gains de productivité en sus de l’inflation). Le niveau de vie des retraités, rapporté à celui de l’ensemble de la population, serait ainsi compris en 2070 entre 75,5 % et 87,2 % contre 101,5 % en 2019 (donc actuellement supérieur au niveau de vie moyen de l’ensemble de la population).
La stabilisation/diminution de la part des dépenses de retraite dans le PIB a pour contrepartie la diminution relative – et non absolue – du niveau de vie des retraités par rapport à l’ensemble de la population.
Cela apparaît dans le graphique suivant :
Niveau de vie moyen des retraités rapporté à celui de l’ensemble de la population
Une réforme du système de retraite est-elle nécessaire ?
Comme on l’a vu plus haut, en 2070, la part des dépenses de retraite dans le PIB serait comprise dans une fourchette allant de 12,1 % à 14,7 %.
Au regard de ces résultats, le COR a décidé de ne pas se positionner sur le choix du dimensionnement du système de retraite. Selon les préférences politiques, il est parfaitement légitime de défendre que ces niveaux sont trop ou pas assez élevés, et qu’il faut ou non mettre en œuvre une réforme du système de retraite.
En particulier, même si les dépenses de retraites se stabilisent en part de PIB sur la période 2022-2027, leur rythme d’évolution spontanée ne semble pas compatible avec les objectifs du gouvernement inscrits dans le programme de stabilité de juillet 2022, même si tous les membres du COR ne se sentent pas liés avec ces objectifs.
Pour tenir ces objectifs, la croissance des dépenses publiques devrait être limitée à 0,6 % en volume entre 2022 et 2027. Or les dépenses de retraites qui représentent le quart de ces dépenses publiques progresseraient sur la période de 1,8 % en termes réels.
En revanche, les résultats de ce rapport ne valident pas le bien-fondé des discours qui mettent en avant l’idée d’une dynamique non contrôlée des dépenses de retraite.
Pourquoi le système de retraite est-il déficitaire ?
Normalement, un système de retraite par répartition est financé par les cotisations des actifs en emploi, cotisations prélevées sur leurs salaires bruts selon un taux déterminé. Dans ce cas, les ressources du système de retraite, à taux de cotisation inchangé, évoluent comme le PIB et l’évolution du solde n’est que le reflet de l’évolution de la part des dépenses de retraite dans le PIB.
Toutefois, notre système de retraite est aussi financé par des contributions de l’État destinées à assurer l’équilibre financier du régime de la fonction publique de l’État et de certains régimes spéciaux (SNCF, RATP, régimes des mines, marins ou encore régime des ouvriers de l’État). Les montants de ces contributions et subventions d’équilibre ne découlent pas de la fixation « ex ante » de taux de cotisations et sont par nature discrétionnaires. Leur projection dépend donc nécessairement de conventions.
En cohérence avec les recommandations du Comité de Suivi des Retraites (CSR), les membres du COR ont décidé cette année de présenter les ressources et le solde du système de retraite selon deux conventions comptables concernant le régime de la fonction publique de l’État et certains régimes spéciaux : la convention EPR (Équilibre Permanent des Régimes) qui les équilibre année après année (cela reflète la législation actuelle du système de retraite), et la convention EEC (Effort de l’État Constant) où la part de la contribution de l’État à ces régimes dans le PIB est constante en projection.
La convention « Effort de l’Etat Constant » permet de mettre en lumière les redéploiements des flux financiers qu’il serait possible d’opérer entre les régimes équilibrés dont les dépenses sont appelées à diminuer et les autres régimes, dès lors que la contribution de l’Etat au financement des retraites resterait constante en part de PIB.
En 2021, le système de retraite a été excédentaire de près de 900 millions d’euros. Cette nette amélioration par rapport à 2020 s’explique en très grande partie par la croissance importante des ressources due au rebond de l’activité, alors que l’effet de la surmortalité des retraités liée à la covid sur les dépenses de retraite est resté limité. Elle se prolongerait en 2022 et le système connaîtrait un excédent de 3,2 milliards d’euros (0,1 point de PIB).
De 2022 à 2032, la situation financière du système de retraite se détériorerait avec un déficit allant de -0,5 point de PIB à -0,8 point de PIB en fonction de la convention et du scénario retenu. La dégradation de la situation financière de début de période (2022-2027) est principalement à relier à la dégradation de la part des ressources dans la richesse nationale : la baisse de la part des traitements indiciaires des fonctionnaires territoriaux et hospitaliers cotisant à la CNRACL dans la masse totale des rémunérations a un effet négatif sur la part des ressources dans le PIB, ce régime ne bénéficiant pas de la contribution d’équilibre et ayant un taux de cotisation supérieur aux personnes en emploi dans le privé. Il convient de souligner le caractère paradoxal de ce résultat, les mesures d’économie sur la masse salariale publique se traduisant par une détérioration du solde du système de retraite.
La dégradation du solde global se prolongerait de 2028 à 2032 avec la période de faible croissance liée à la transition du taux de chômage vers sa cible de long terme (7%). Le creusement du déficit serait alors largement porté par les régimes de base du secteur privé. Avec une cible de taux de chômage à 4,5 % et non plus de 7 %, le déficit serait moindre à l’horizon 2032 mais s’élèverait encore à -0,5 point de PIB.
Sur les 25 prochaines années, le système de retraite serait en moyenne déficitaire, quels que soient la convention et le scénario retenus.
À plus long terme, la situation financière du système de retraite dépendrait fortement de la convention et du scénario retenus (la convention EEC étant plus favorable pour une amélioration du solde).
Mais quelle que soit la convention adoptée pour le calcul du solde retraite, le solde global des finances publiques n’en est pas affecté. Les diverses conventions en matière de solde retraite ne jouent que sur la part des ressources publiques affectées aux retraites : une convention qui dégrade relativement le solde retraite améliore la situation des finances publiques hors retraite (et inversement). Autant le solde des finances publiques a une consistance certaine, autant tous les soldes partiels au sein des finances publiques dépendent de conventions sur l’affectation des recettes et des dépenses.
Sans nouvelle réforme, les Français partent déjà de plus en plus tard à la retraite
Il reste une réalité : d’ores et déjà, sans nouvelle réforme, avec les effets conjugués de la hausse programmée de la durée requise pour le taux plein (de 41 ans et demi pour la génération 1955 à 43 ans à partir de celle née en 1973), de l’allongement progressif de la durée des études et du recul de l’âge de début de carrière jusqu’aux générations nées dans les années 1970, les départs à la retraite seront de plus en plus tardifs.
D’une part, les départs avant l’âge légal d’ouverture des droits seront de moins en moins nombreux. À la CNAV, par exemple, on prévoit que la part de ces départs, qui a atteint un maximum de près de 27,1 % pour la génération 1956, devrait redescendre progressivement, pour n’atteindre que 6,1 % pour la génération 2000. D’autre part, de plus en plus d’assurés, et notamment les hommes, devraient partir à l’âge d’annulation de la décote (soit à 67 ans) car ils n’obtiendraient pas la durée d’assurance nécessaire pour partir avant à taux plein.
Conclusion
Alors, réforme ou pas réforme ?
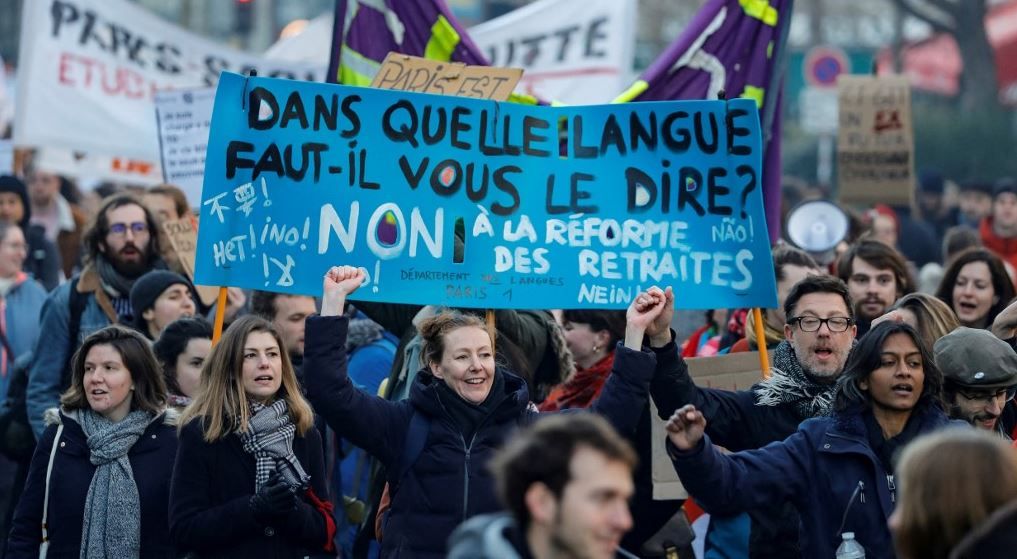
Le président MACRON en fait un cheval de bataille de son deuxième mandat, et ses opposants ont montré, en nombre, ce jeudi 19 janvier qu’ils ne voulaient pas de cette réforme.
Ce qui est rassurant, au fond, en s’appuyant sur l’étude la plus récente du COR, c’est que l’ajournement de cette réforme ne serait pas du tout catastrophique pour la France. En effet avec l’allongement des années de cotisation requises on part déjà plus tard à la retraite.
De plus la France a deux particularités par rapport à son voisin allemand : le vieillissement de la population y est moins important, et la baisse du taux de chômage a préservé le rapport cotisants/retraités (il reste à 1,67 contre 1,77 il y a 10 ans, avec un million de retraités supplémentaires dans l’intervalle).



Votre commentaire